決算確認報告書 記載事項
|
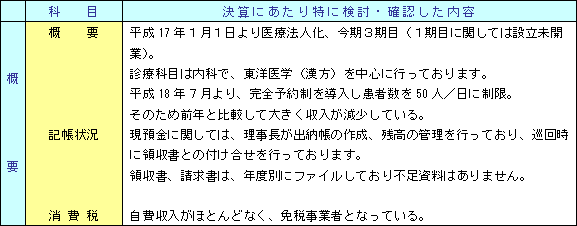
| 1.概要 |
| ○ |
二期比較(変動がある場合には、その理由を明記) |
| ○ |
記帳状況(先方自計、先方出納帳作成、領収書直接入力等) |
| ○ |
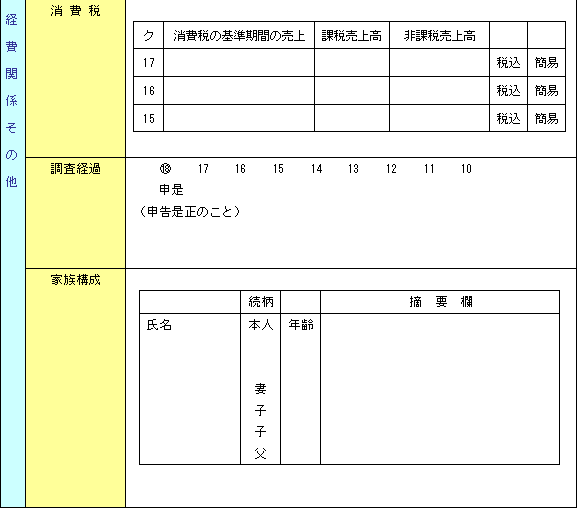
消費税(基準期間の課税売上高、原則・簡易・免税の別) |
| |
| 2.収入項目 |
| ○ |
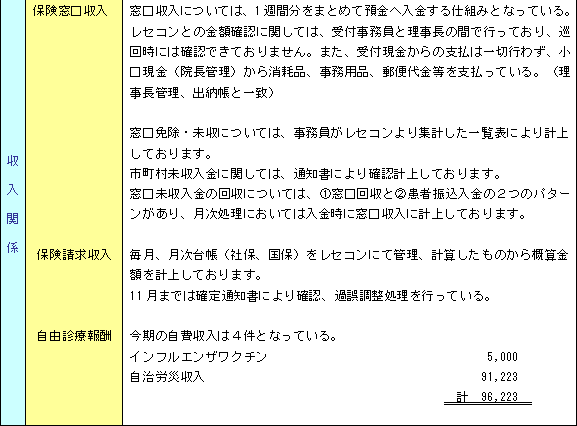
窓口収入~先方作成の出納帳より、レセコンの日計表より等 |
|
※ |
先方作成の出納帳の場合には、その金額の根拠を確認すること。税務調査においては出納帳の金額よりも、日計表等の金額が重視される。日計表の金額と出納帳の金額に不一致がある場合には、原因を確認すること。 |
| ○ |
保険請求収入~何月まで確定値で、何月が概算か記載 |
| ○ |
市町村未収金~どのように計上したか(翌月の通帳より、請求書より、先方作成資料等) |
| ○ |
窓口未収金の有無 |
| ○ |
窓口免除金の金額と相手勘定 |
| ○ |
クレジットカード決済の有無 |
| ○ |
一般企業の場合には、売上の計上基準を明確にすること |
| ○ |
一般企業の場合には、売上の締め日と締め後売上の有無を記載 |
| |
| 3.原価項目 |
| ○ |
請求書の確認状況の記載~毎月請求書を確認している、先方計上額については未確認等 |
| ○ |
締め後仕入れの有無 |
| ○ |
仕入れと在庫のバランスの確認 |
|
※ |
決算直前の大量仕入れ等がある場合には、在庫として残る場合がある。にもかかわらず、在庫が少ない場合にはもれている可能性がある。 |
| |
| 4.人件費 |
| ○ |
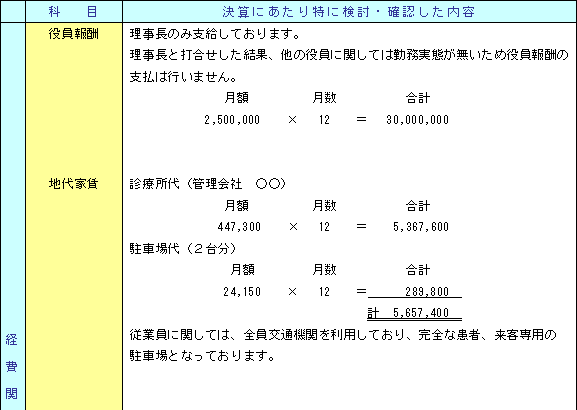
役員(専従者)の報酬の金額 |
| ○ |
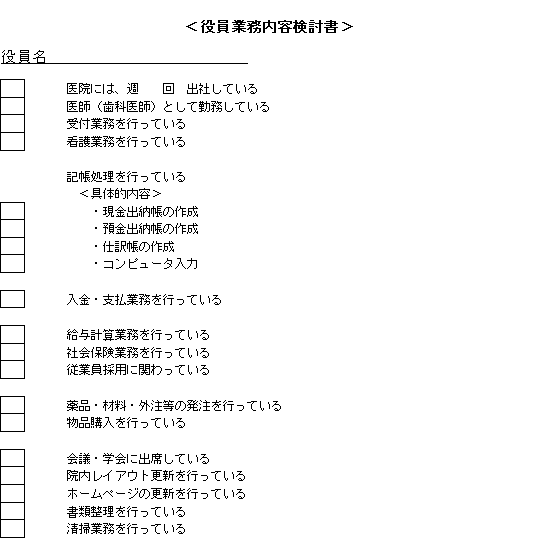
役員報酬の議事録は毎期作成し添付を義務付ける |
| ○ |
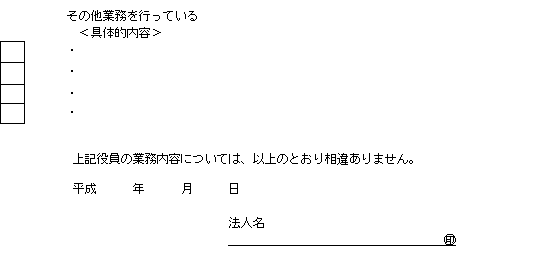
理事長・社長の家族役員、専従者の業務内容 |
|
※ |
何もしていない場合にも正直に記載すること |
| ○ |
役員報酬、専従者給与の支払方法 |
|
※ |
振込み、現金支給、税務調査において、監事報酬を理事長の通帳に振込み、否認された事例あり |
| ○ |
従業員の勤怠の確認~タイムカード、出勤簿の有無等 |
| ○ |
通勤費も検討~過大分は給与とみなされる |
| |
| 5.販売費・一般管理費 |
| ○ |
資料の確認状況を記載~請求書・領収書はすべてチェック、先方作成の出納帳のみのチェックで現物は見ていない等 |
| ○ |
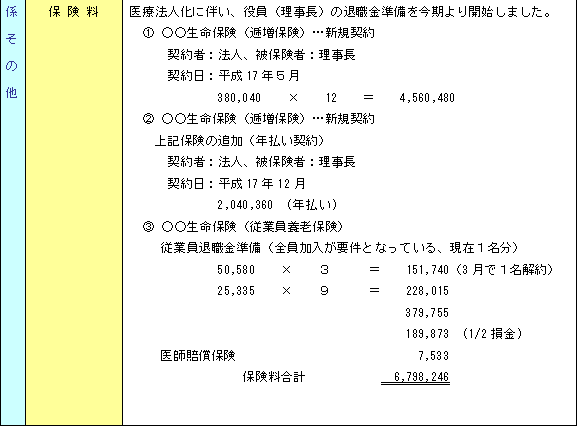
保険料~商品の内容と経理処理 |
| ○ |
備品消耗品費等~30万円未満損金算入の有無 |
| ○ |
修繕費~20万円以上の支出について内容をコメント |
| ○ |
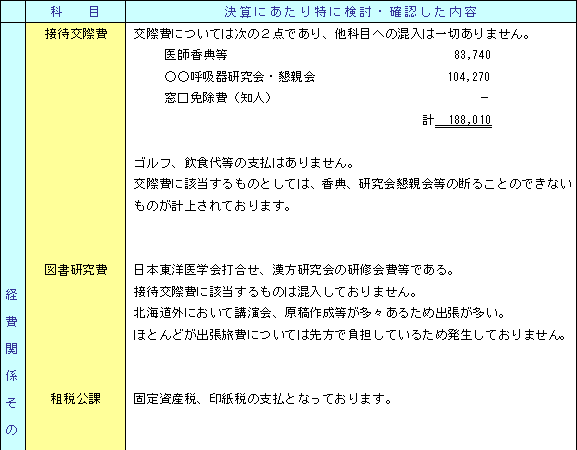
交際費~主な内容を記載(行為・相手・頻度等) |
| ○ |
福利厚生費~社会保険料以外の支出の金額と内容を記載 |
| ○ |
旅費交通費~学会等の場合には、行き先と内容を記載すること。現地では、内容が分かる資料(参加証、パンフ・レジュメ等)を確認すること。 |
| ○ |
その他~前期と変動が大きい場合には、その理由を記載すること。 |
| |
| 6.その他事項 |
| ○ |
資産の購入・売却について |
|
|
・取得価額に含める付随費用と損金経理したものの内訳
・親族等への売買である場合には、金額の根拠を明示
・特別償却等を適用した場合 |
| ○ |
臨時費用に対するコメント |
|
|
・役員の死亡に伴う、社葬費用
・役員退職金・慰労金(議事録を添付) |
| ○ |
貸倒損失・個別評価貸引 |
|
|
・計上した場合には、その根拠をコメント |
| ○ |
未払税金がある場合にはコメント |
| ○ |
その他変更項目 |
|
|
・決算期
・役員
・増資や減資 |
| ○ |
税務調査 |
|
|
・時期
・修正事項と指導事項 |
| ○ |
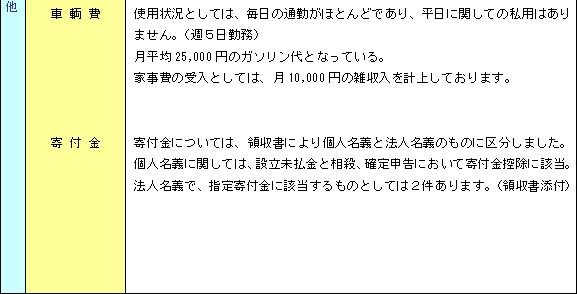
家事按分 |
|
|
・按分根拠 |
| ○ |
MS法人との取引 |
|
|
・内容と金額設定の根拠
・契約書等のチェック |
| ○ |
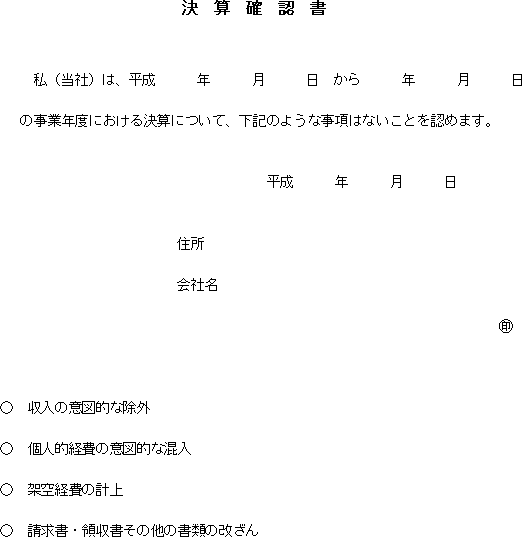
その他 |
|
|
・粉飾決算等 |
| |
| ※※回収資料一覧※※ |
| ○ |
未収・免除・棚卸 |
| ○ |
役員報酬・退職金等の議事録 |
| ○ |
保険証券 |
| ○ |
資産の購入・売却に関する書類 |